Domain qdbg.de kaufen?
Wir ziehen mit dem Projekt
qdbg.de um.
Sind Sie am Kauf der Domain
qdbg.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain qdbg.de kaufen?
Was sind die potenziellen Risiken und Vorteile beim Geldleihen von einer Bank im Vergleich zu alternativen Finanzierungsmöglichkeiten wie Peer-to-Peer-Krediten oder Kreditgenossenschaften?
Das Leihen von Geld von einer Bank bietet den Vorteil einer etablierten Institution mit klaren Regulierungen und einem breiten Angebot an Finanzprodukten. Allerdings können die Zinssätze bei Bankkrediten höher sein und die Genehmigungsprozesse länger dauern als bei alternativen Finanzierungsmöglichkeiten. Peer-to-Peer-Kredite und Kreditgenossenschaften bieten oft niedrigere Zinssätze und flexiblere Kreditbedingungen, aber es gibt ein höheres Risiko von Zahlungsausfällen und weniger Regulierung im Vergleich zu Banken. Bei der Entscheidung zwischen Bankkrediten und alternativen Finanzierungsmöglichkeiten sollten Kreditnehmer die Zinssätze, die Flexibilität der Kreditbedingungen und das Risiko von Zahlungsausfällen sorgfält **
Was sind die potenziellen Risiken und Vorteile beim Geldleihen von einer Bank im Vergleich zu alternativen Finanzierungsmöglichkeiten wie Peer-to-Peer-Krediten oder Kreditgenossenschaften?
Das Geldleihen von einer Bank bietet den Vorteil einer etablierten Institution mit klaren Regulierungen und einem breiten Angebot an Finanzprodukten. Allerdings können die Zinssätze bei Bankkrediten höher sein und die Genehmigungsprozesse länger dauern als bei alternativen Finanzierungsmöglichkeiten. Peer-to-Peer-Kredite und Kreditgenossenschaften bieten oft niedrigere Zinssätze und schnellere Genehmigungsprozesse, aber sie können auch weniger reguliert sein und ein höheres Ausfallrisiko für den Kreditnehmer darstellen. Bei der Entscheidung zwischen Bankkrediten und alternativen Finanzierungsmöglichkeiten sollten Kreditnehmer die Zinssätze, die Flexibilität der Rückzahlungsoptionen, die Regulierung und das Risiko eines Kreditausfalls sorgfältig **

Ähnliche Suchbegriffe für Kreditgenossenschaften
Top-Angebote
Produkte zum Begriff Kreditgenossenschaften:
-
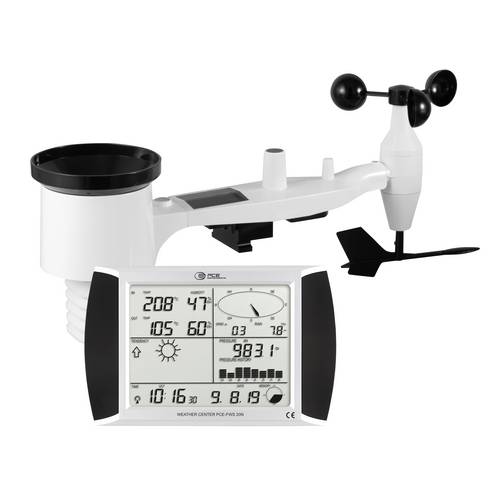
PCE Instruments Wetterstation PCE-FWS 20N |1 Touchscreen Display |Solarmodul |Vorhersage |Analyse Software |Funk uvm.Diese Funkwetterstation ist ein wahres Multitalent, das kaum Wünsche offen lässt. Ob zu Hause oder im Büro, die Funkwetterstation wird den Bediener, durch Ihre Vielseitigkeit, begeistern. Diese Wetterstation erlaubt die genaue Erfassung von Windrichtung, Windstärke, Temperatur, relativer Feuchte und Regenmenge. Dieses ist nur eine kleine Auswahl der Möglichkeiten die diese Wetterstation bietet. Zusätzlich hat der Bediener die Möglichkeit verschiedenste Alarmfunktionen an der Funkwetterstation zu aktivieren (Windgeschwindigkeit, Luftdruck, ...). Mit Hilfe der, auf der Wetterstation angezeigten Werte, kann der Anwender u.a. entscheiden, welche Kleidung angemessen ist, oder ob der Garten gegossen werden muss und vieles mehr. Die Wetterdaten werden bis zu 100 Meter per Funksignal an die Hauptstation gesendet. Die Funkwetterstation ist mit der neusten Technologie in der Wetter-Analyse ausgestattet. Die Stromversorgung des Transmitters erfolgt durch ein Solarmodul und den Batterien. Mit dem neu entwickelten Touchscreen Display können die Wetterdaten kinderleicht direkt von der Funkwetterstation durch einfaches Antippen am Display abgerufen werden. Mit der USB-Schnittstelle und dem mitgelieferten USB-Kabel können die Wetterdaten direkt von der Funk-Wetterstation zu einem PC oder Laptop übertragen werden. Diese Daten sind alle mit einem Zeit-/ Datumsstempel versehen um diese auch nach einem längeren Zeitraum zuordnen zu können. Hier können die Wetterdaten unbegrenzt gespeicher147,20 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
ABB ITS-DR-CSV Driver, CSV Datenbank2CQG150502S4061 ITS-DR-CSV Der Treiber ITS-DR-CSV wird für die Einbindung von CSV Datenbanken benutzt. Dieser Treiber benötigt als Voraussetzung mindestens eine Grundvariante vom Integra Supervisor (IST-XXX-SUP).1491,75 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
ABB ITS-DR-MYSQL Driver, MySQL Datenbank2CQG150503S4061 ITS-DR-MYSQL Der Treiber ITS-DR-MYSQL wird für die Einbindung von MySQL Datenbanken benutzt. Dieser Treiber benötigt als Voraussetzung mindestens eine Grundvariante vom Integra Supervisor (IST-XXX-SUP).1491,75 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter


-
Was sind die typischen Kreditbedingungen, die von Banken, Kreditgenossenschaften und anderen Finanzinstituten angeboten werden, und wie unterscheiden sie sich je nach Kreditart und Kreditnehmerprofil?
Die typischen Kreditbedingungen umfassen Zinssatz, Laufzeit, Kreditbetrag und Rückzahlungsmodalitäten. Bei Hypothekenkrediten sind die Zinssätze tendenziell niedriger und die Laufzeiten länger, während bei Konsumentenkrediten die Zinssätze höher und die Laufzeiten kürzer sind. Kreditnehmer mit guter Bonität erhalten in der Regel bessere Konditionen, wie niedrigere Zinssätze und höhere Kreditbeträge, im Vergleich zu Kreditnehmern mit schlechter Bonität. Die Kreditbedingungen können auch je nach dem Verwendungszweck des Kredits variieren, z.B. für Autokredite, Studienkredite oder Unternehmenskredite. **
-
Was sind die typischen Kreditbedingungen, die von Banken, Kreditgenossenschaften und anderen Finanzinstituten angeboten werden, und wie unterscheiden sie sich je nach Kreditart und Kreditnehmerprofil?
Die typischen Kreditbedingungen umfassen Zinssatz, Laufzeit, Kreditbetrag und Rückzahlungsmodalitäten. Bei Hypothekendarlehen sind die Zinssätze tendenziell niedriger und die Laufzeiten länger, während bei Konsumentenkrediten die Zinssätze höher und die Laufzeiten kürzer sind. Kreditnehmer mit guter Bonität erhalten in der Regel bessere Konditionen, wie niedrigere Zinssätze und höhere Kreditbeträge, im Vergleich zu Kreditnehmern mit schlechter Bonität. Die Kreditbedingungen können auch je nach dem Verwendungszweck des Kredits variieren, z.B. für Autokredite, Studienkredite oder Unternehmenskredite. **
-
Was sind die verschiedenen Arten von Kontogebühren, die von Banken, Kreditgenossenschaften und anderen Finanzinstituten erhoben werden, und wie können Verbraucher diese Gebühren minimieren oder vermeiden?
Banken, Kreditgenossenschaften und andere Finanzinstitute erheben verschiedene Arten von Kontogebühren, darunter monatliche Wartungsgebühren, Überziehungskosten, Transaktionsgebühren und Geldautomatengebühren. Verbraucher können diese Gebühren minimieren oder vermeiden, indem sie sich für Konten mit niedrigen oder keinen monatlichen Gebühren entscheiden, regelmäßig ihr Kontoguthaben überwachen, um Überziehungskosten zu vermeiden, Transaktionen online oder über Direkteinzahlungen durchführen und Geldautomaten nutzen, die von ihrer Bank oder Kreditgenossenschaft betrieben werden, um Gebühren zu vermeiden. Es ist auch ratsam, die Gebührenstrukturen verschiedener Finanzinstitute zu vergleichen, um das beste Konto mit den niedrigsten Gebühren zu **
-
Was sind die verschiedenen Arten von Kontogebühren, die bei Banken, Kreditgenossenschaften und anderen Finanzinstituten anfallen können, und wie können Verbraucher diese Gebühren minimieren oder vermeiden?
Bei Banken, Kreditgenossenschaften und anderen Finanzinstituten können verschiedene Arten von Kontogebühren anfallen, darunter monatliche Wartungsgebühren, Überziehungskosten, Transaktionsgebühren und Geldautomatengebühren. Verbraucher können diese Gebühren minimieren oder vermeiden, indem sie sich für Konten entscheiden, die keine monatlichen Wartungsgebühren haben, regelmäßig ihr Kontoguthaben überprüfen, um Überziehungskosten zu vermeiden, Transaktionen online oder per Direkteinzahlung durchführen, um Transaktionsgebühren zu vermeiden, und Geldautomaten nutzen, die von ihrer Bank oder Kreditgenossenschaft betrieben werden, um Geldautomatengebühren zu vermeiden. Es ist auch wichtig, die Gebührenstruktur verschiedener Finanzinstitute **

Wie hat sich das Konzept des "Lending" im Finanzwesen entwickelt und welche Auswirkungen hat es auf verschiedene Bereiche wie Bankwesen, Peer-to-Peer-Kredite und Kreditgenossenschaften?
Das Konzept des "Lending" im Finanzwesen hat sich im Laufe der Zeit stark verändert. Früher war es hauptsächlich auf traditionelle Banken beschränkt, die Kredite an Einzelpersonen und Unternehmen vergaben. Mit dem Aufkommen von Peer-to-Peer-Kreditplattformen haben sich jedoch neue Möglichkeiten für Kreditnehmer und -geber eröffnet. Diese Plattformen ermöglichen es Einzelpersonen, direkt miteinander zu leihen und zu leihen, ohne dass eine traditionelle Bank als Vermittler fungiert. Kreditgenossenschaften haben auch von diesem Konzept profitiert, da sie alternative Kreditmöglichkeiten für ihre Mitglieder anbieten können, die möglicherweise von traditionellen Banken abgelehnt wurden. Insgesamt hat die Entwicklung des "Lending" im Finanzwesen zu **
Was sind die verschiedenen Arten von Kontogebühren, die von Banken, Kreditgenossenschaften und anderen Finanzinstituten erhoben werden können, und wie können Verbraucher diese Gebühren minimieren oder vermeiden?
Banken, Kreditgenossenschaften und andere Finanzinstitute erheben verschiedene Arten von Kontogebühren, darunter monatliche Wartungsgebühren, Überziehungskosten, Transaktionsgebühren und Geldautomatengebühren. Verbraucher können diese Gebühren minimieren oder vermeiden, indem sie sich für Konten entscheiden, die keine oder niedrige monatliche Gebühren haben, regelmäßig ihr Kontoguthaben überwachen, um Überziehungskosten zu vermeiden, kostenlose Geldautomaten ihres Instituts nutzen und Transaktionen online oder per Direkteinzahlung durchführen, um Transaktionsgebühren zu vermeiden. Es ist auch wichtig, die Gebührenstruktur verschiedener Finanzinstitute zu vergleichen, um das beste Konto mit den niedrigsten Gebühren zu finden. **
Top-Angebote
Produkte zum Begriff Kreditgenossenschaften:
-
PCE Instruments Wetterstation PCE-FWS 20N |1 Touchscreen Display |Solarmodul |Vorhersage |Analyse Software |Funk uvm.Diese Funkwetterstation ist ein wahres Multitalent, das kaum Wünsche offen lässt. Ob zu Hause oder im Büro, die Funkwetterstation wird den Bediener, durch Ihre Vielseitigkeit, begeistern. Diese Wetterstation erlaubt die genaue Erfassung von Windrichtung, Windstärke, Temperatur, relativer Feuchte und Regenmenge. Dieses ist nur eine kleine Auswahl der Möglichkeiten die diese Wetterstation bietet. Zusätzlich hat der Bediener die Möglichkeit verschiedenste Alarmfunktionen an der Funkwetterstation zu aktivieren (Windgeschwindigkeit, Luftdruck, ...). Mit Hilfe der, auf der Wetterstation angezeigten Werte, kann der Anwender u.a. entscheiden, welche Kleidung angemessen ist, oder ob der Garten gegossen werden muss und vieles mehr. Die Wetterdaten werden bis zu 100 Meter per Funksignal an die Hauptstation gesendet. Die Funkwetterstation ist mit der neusten Technologie in der Wetter-Analyse ausgestattet. Die Stromversorgung des Transmitters erfolgt durch ein Solarmodul und den Batterien. Mit dem neu entwickelten Touchscreen Display können die Wetterdaten kinderleicht direkt von der Funkwetterstation durch einfaches Antippen am Display abgerufen werden. Mit der USB-Schnittstelle und dem mitgelieferten USB-Kabel können die Wetterdaten direkt von der Funk-Wetterstation zu einem PC oder Laptop übertragen werden. Diese Daten sind alle mit einem Zeit-/ Datumsstempel versehen um diese auch nach einem längeren Zeitraum zuordnen zu können. Hier können die Wetterdaten unbegrenzt gespeicher147,20 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Was sind die potenziellen Risiken und Vorteile beim Geldleihen von einer Bank im Vergleich zu alternativen Finanzierungsmöglichkeiten wie Peer-to-Peer-Krediten oder Kreditgenossenschaften?
Das Leihen von Geld von einer Bank bietet den Vorteil einer etablierten Institution mit klaren Regulierungen und einem breiten Angebot an Finanzprodukten. Allerdings können die Zinssätze bei Bankkrediten höher sein und die Genehmigungsprozesse länger dauern als bei alternativen Finanzierungsmöglichkeiten. Peer-to-Peer-Kredite und Kreditgenossenschaften bieten oft niedrigere Zinssätze und flexiblere Kreditbedingungen, aber es gibt ein höheres Risiko von Zahlungsausfällen und weniger Regulierung im Vergleich zu Banken. Bei der Entscheidung zwischen Bankkrediten und alternativen Finanzierungsmöglichkeiten sollten Kreditnehmer die Zinssätze, die Flexibilität der Kreditbedingungen und das Risiko von Zahlungsausfällen sorgfält **
-
Was sind die potenziellen Risiken und Vorteile beim Geldleihen von einer Bank im Vergleich zu alternativen Finanzierungsmöglichkeiten wie Peer-to-Peer-Krediten oder Kreditgenossenschaften?
Das Geldleihen von einer Bank bietet den Vorteil einer etablierten Institution mit klaren Regulierungen und einem breiten Angebot an Finanzprodukten. Allerdings können die Zinssätze bei Bankkrediten höher sein und die Genehmigungsprozesse länger dauern als bei alternativen Finanzierungsmöglichkeiten. Peer-to-Peer-Kredite und Kreditgenossenschaften bieten oft niedrigere Zinssätze und schnellere Genehmigungsprozesse, aber sie können auch weniger reguliert sein und ein höheres Ausfallrisiko für den Kreditnehmer darstellen. Bei der Entscheidung zwischen Bankkrediten und alternativen Finanzierungsmöglichkeiten sollten Kreditnehmer die Zinssätze, die Flexibilität der Rückzahlungsoptionen, die Regulierung und das Risiko eines Kreditausfalls sorgfältig **
-
Was sind die typischen Kreditbedingungen, die von Banken, Kreditgenossenschaften und anderen Finanzinstituten angeboten werden, und wie unterscheiden sie sich je nach Kreditart und Kreditnehmerprofil?
Die typischen Kreditbedingungen umfassen Zinssatz, Laufzeit, Kreditbetrag und Rückzahlungsmodalitäten. Bei Hypothekenkrediten sind die Zinssätze tendenziell niedriger und die Laufzeiten länger, während bei Konsumentenkrediten die Zinssätze höher und die Laufzeiten kürzer sind. Kreditnehmer mit guter Bonität erhalten in der Regel bessere Konditionen, wie niedrigere Zinssätze und höhere Kreditbeträge, im Vergleich zu Kreditnehmern mit schlechter Bonität. Die Kreditbedingungen können auch je nach dem Verwendungszweck des Kredits variieren, z.B. für Autokredite, Studienkredite oder Unternehmenskredite. **
-
Was sind die typischen Kreditbedingungen, die von Banken, Kreditgenossenschaften und anderen Finanzinstituten angeboten werden, und wie unterscheiden sie sich je nach Kreditart und Kreditnehmerprofil?
Die typischen Kreditbedingungen umfassen Zinssatz, Laufzeit, Kreditbetrag und Rückzahlungsmodalitäten. Bei Hypothekendarlehen sind die Zinssätze tendenziell niedriger und die Laufzeiten länger, während bei Konsumentenkrediten die Zinssätze höher und die Laufzeiten kürzer sind. Kreditnehmer mit guter Bonität erhalten in der Regel bessere Konditionen, wie niedrigere Zinssätze und höhere Kreditbeträge, im Vergleich zu Kreditnehmern mit schlechter Bonität. Die Kreditbedingungen können auch je nach dem Verwendungszweck des Kredits variieren, z.B. für Autokredite, Studienkredite oder Unternehmenskredite. **
Ähnliche Suchbegriffe für Kreditgenossenschaften
-
ABB ITS-DR-CSV Driver, CSV Datenbank2CQG150502S4061 ITS-DR-CSV Der Treiber ITS-DR-CSV wird für die Einbindung von CSV Datenbanken benutzt. Dieser Treiber benötigt als Voraussetzung mindestens eine Grundvariante vom Integra Supervisor (IST-XXX-SUP).1491,75 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
ABB ITS-DR-MYSQL Driver, MySQL Datenbank2CQG150503S4061 ITS-DR-MYSQL Der Treiber ITS-DR-MYSQL wird für die Einbindung von MySQL Datenbanken benutzt. Dieser Treiber benötigt als Voraussetzung mindestens eine Grundvariante vom Integra Supervisor (IST-XXX-SUP).1491,75 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
HPE Networking Intelligent Management Center DIG Software Probe License E-LTUProduct name: HP IMC DIG Software Probe License Product number: JF409A Product type: Networking Licenses Product series: HP Intelligent Management Software DIG Software Probe Licenses/2603,55 €*Versand: 8,93 €Sichere Weiterleitung zum Anbieter
-
HPE Networking IMC Branch Intelligent Management System Software Module with 50-...Networking IMC Branch Intelligent Management System Software Module with 50-node License E-LTUDie HPE IMC Branch Intelligent Management System (BIMS) Software ist ein optionales Modul von Intelligent Management Center (IMC), das für die Remoteverwaltung der Netzwerkinfrastruktur mithilfe des TR-069-Protokolls entwickelt wurde. Die IMC BIM-Software kann eine große Anzahl von Zweigstellen-Netzwerkkomponenten verwalten, ohne den Einschränkungen der herkömmlichen Verwaltungsmethoden für Remote-Netzwerke wie z. B. Telnet, SSH, SNMP oder Web-Remote-Anmeldung zu unterliegen. Zweigstellen-Netzwerkgeräte können per Remote-Zugriff bereitgestellt, konfiguriert und gewartet werden. IMC BIMS macht die Verwaltung von Remote-Netzwerken noch einfacher und senkt die Betriebskosten der Netzwerkverwaltung.Neue Funktionen – Zusatzinformationen:Umfangreiche Konfigurationsverwaltung.Flexibel, mit erweiterten ...3983,70 €*Versand: 8,93 €Sichere Weiterleitung zum Anbieter
-
Was sind die verschiedenen Arten von Kontogebühren, die von Banken, Kreditgenossenschaften und anderen Finanzinstituten erhoben werden, und wie können Verbraucher diese Gebühren minimieren oder vermeiden?
Banken, Kreditgenossenschaften und andere Finanzinstitute erheben verschiedene Arten von Kontogebühren, darunter monatliche Wartungsgebühren, Überziehungskosten, Transaktionsgebühren und Geldautomatengebühren. Verbraucher können diese Gebühren minimieren oder vermeiden, indem sie sich für Konten mit niedrigen oder keinen monatlichen Gebühren entscheiden, regelmäßig ihr Kontoguthaben überwachen, um Überziehungskosten zu vermeiden, Transaktionen online oder über Direkteinzahlungen durchführen und Geldautomaten nutzen, die von ihrer Bank oder Kreditgenossenschaft betrieben werden, um Gebühren zu vermeiden. Es ist auch ratsam, die Gebührenstrukturen verschiedener Finanzinstitute zu vergleichen, um das beste Konto mit den niedrigsten Gebühren zu **
-
Was sind die verschiedenen Arten von Kontogebühren, die bei Banken, Kreditgenossenschaften und anderen Finanzinstituten anfallen können, und wie können Verbraucher diese Gebühren minimieren oder vermeiden?
Bei Banken, Kreditgenossenschaften und anderen Finanzinstituten können verschiedene Arten von Kontogebühren anfallen, darunter monatliche Wartungsgebühren, Überziehungskosten, Transaktionsgebühren und Geldautomatengebühren. Verbraucher können diese Gebühren minimieren oder vermeiden, indem sie sich für Konten entscheiden, die keine monatlichen Wartungsgebühren haben, regelmäßig ihr Kontoguthaben überprüfen, um Überziehungskosten zu vermeiden, Transaktionen online oder per Direkteinzahlung durchführen, um Transaktionsgebühren zu vermeiden, und Geldautomaten nutzen, die von ihrer Bank oder Kreditgenossenschaft betrieben werden, um Geldautomatengebühren zu vermeiden. Es ist auch wichtig, die Gebührenstruktur verschiedener Finanzinstitute **
-
Wie hat sich das Konzept des "Lending" im Finanzwesen entwickelt und welche Auswirkungen hat es auf verschiedene Bereiche wie Bankwesen, Peer-to-Peer-Kredite und Kreditgenossenschaften?
Das Konzept des "Lending" im Finanzwesen hat sich im Laufe der Zeit stark verändert. Früher war es hauptsächlich auf traditionelle Banken beschränkt, die Kredite an Einzelpersonen und Unternehmen vergaben. Mit dem Aufkommen von Peer-to-Peer-Kreditplattformen haben sich jedoch neue Möglichkeiten für Kreditnehmer und -geber eröffnet. Diese Plattformen ermöglichen es Einzelpersonen, direkt miteinander zu leihen und zu leihen, ohne dass eine traditionelle Bank als Vermittler fungiert. Kreditgenossenschaften haben auch von diesem Konzept profitiert, da sie alternative Kreditmöglichkeiten für ihre Mitglieder anbieten können, die möglicherweise von traditionellen Banken abgelehnt wurden. Insgesamt hat die Entwicklung des "Lending" im Finanzwesen zu **
-
Was sind die verschiedenen Arten von Kontogebühren, die von Banken, Kreditgenossenschaften und anderen Finanzinstituten erhoben werden können, und wie können Verbraucher diese Gebühren minimieren oder vermeiden?
Banken, Kreditgenossenschaften und andere Finanzinstitute erheben verschiedene Arten von Kontogebühren, darunter monatliche Wartungsgebühren, Überziehungskosten, Transaktionsgebühren und Geldautomatengebühren. Verbraucher können diese Gebühren minimieren oder vermeiden, indem sie sich für Konten entscheiden, die keine oder niedrige monatliche Gebühren haben, regelmäßig ihr Kontoguthaben überwachen, um Überziehungskosten zu vermeiden, kostenlose Geldautomaten ihres Instituts nutzen und Transaktionen online oder per Direkteinzahlung durchführen, um Transaktionsgebühren zu vermeiden. Es ist auch wichtig, die Gebührenstruktur verschiedener Finanzinstitute zu vergleichen, um das beste Konto mit den niedrigsten Gebühren zu finden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.